Indice
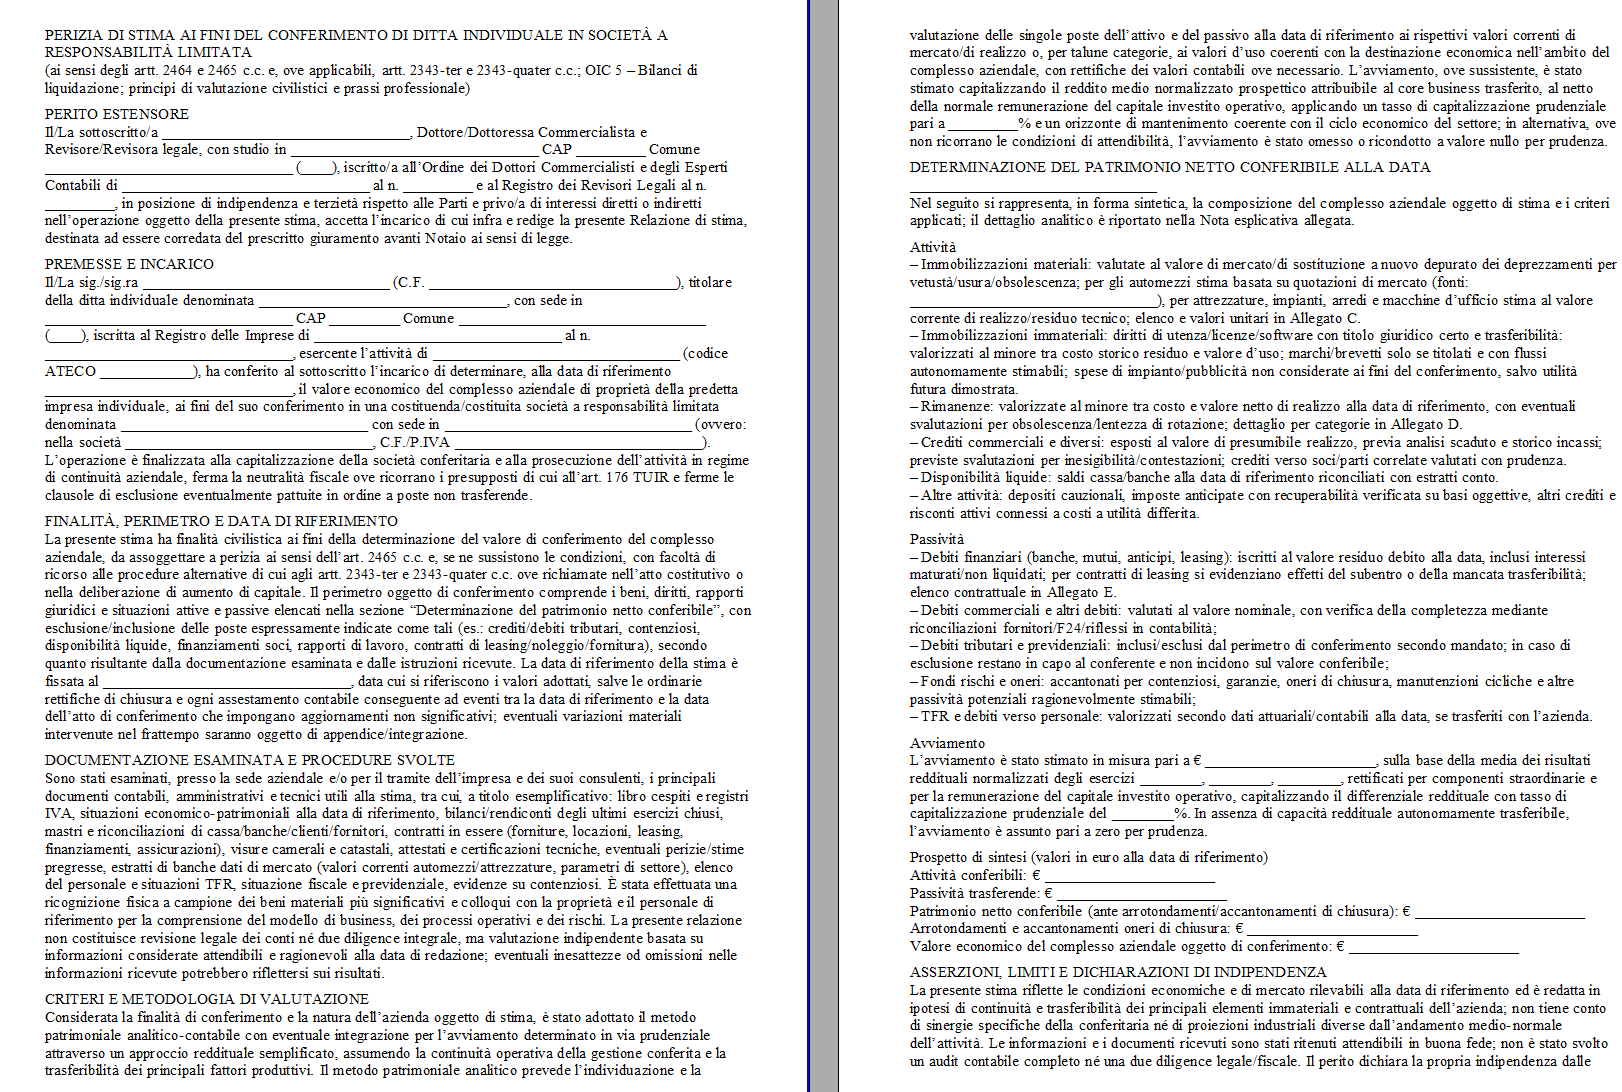
In questa pagina è disponibile un fac simile in formato Word della perizia per il conferimento dell’azienda di una ditta individuale in una Srl. Il documento può essere utilizzato come traccia dal professionista incaricato della relazione di stima prevista per i conferimenti in natura. Si tratta di un fac simile privato, non di un modulo ufficiale, e il suo utilizzo non sostituisce l’attività di valutazione e il giuramento richiesti nel caso concreto.
Fac simile Perizia Conferimento Ditta Individuale in Srl Word
Il modello disponibile per il download è un file DOC che può essere aperto con Word o con un programma compatibile e adattato ai dati dell’azienda, ai beni conferiti e ai criteri di valutazione effettivamente applicati.

A cosa serve la perizia per il conferimento della ditta individuale in Srl
Quando l’imprenditore individuale conferisce la propria azienda in una Srl, l’operazione comporta il trasferimento di un complesso organizzato di beni e rapporti alla società in cambio di una partecipazione. Non si tratta, in senso tecnico, della trasformazione della ditta individuale in Srl, perché l’impresa individuale e la società sono soggetti distinti. Il passaggio viene normalmente realizzato mediante conferimento dell’azienda in una Srl di nuova costituzione oppure in una società già esistente, eventualmente nell’ambito di un aumento di capitale.
L’azienda costituisce un conferimento in natura e trova quindi applicazione l’articolo 2465 del codice civile. La norma prevede una relazione giurata redatta da un revisore legale o da una società di revisione legale iscritti nell’apposito registro. La relazione deve descrivere i beni o i crediti conferiti, indicare i criteri di valutazione adottati e attestare che il loro valore è almeno pari a quello attribuito ai fini della determinazione del capitale sociale e dell’eventuale soprapprezzo. Il testo della disposizione può essere verificato su Normattiva, nella disciplina che ha aggiornato l’articolo 2465 del codice civile.
Per la Srl l’articolo 2465 non prevede la nomina dell’esperto da parte del Tribunale, meccanismo previsto invece per determinate stime nelle società per azioni. Prima di affidare l’incarico è possibile controllare l’iscrizione del professionista attraverso la ricerca dei revisori legali della Ragioneria Generale dello Stato.
La relazione deve essere giurata e allegata all’atto cui si riferisce. Le modalità operative del giuramento e il coordinamento temporale tra relazione, situazione contabile e stipula vanno concordati con il notaio incaricato, evitando di considerare automaticamente valida una perizia predisposta molto tempo prima dell’atto quando nel frattempo la consistenza aziendale è cambiata.
Cosa deve risultare dalla relazione di stima
I tre contenuti espressamente richiesti dall’articolo 2465 sono la descrizione dell’oggetto conferito, l’indicazione dei criteri di valutazione e l’attestazione sul valore. Nel conferimento di un’intera azienda questi requisiti richiedono normalmente un’analisi più articolata rispetto alla stima di un singolo bene.
La relazione deve anzitutto delimitare con precisione il perimetro aziendale oggetto del conferimento. Devono quindi essere identificati gli elementi effettivamente considerati nella valutazione, come impianti, macchinari, attrezzature, automezzi, rimanenze, crediti, eventuali beni immobili, marchi, software e altre attività immateriali. Nella determinazione del valore netto assumono rilievo anche le passività e gli oneri che incidono economicamente sul complesso conferito.
La data di riferimento della stima deve essere chiaramente individuata. Il revisore deve poter ricostruire i valori partendo da una situazione contabile attendibile, dall’inventario dei beni e dalla documentazione relativa alle poste più significative. Per crediti, rimanenze, immobilizzazioni e passività non è sufficiente riportare automaticamente il dato contabile se esistono elementi che ne modificano il valore effettivo.
Se nel compendio sono presenti immobili di valore rilevante, il revisore può utilizzare documentazione tecnica e stime specifiche a supporto delle proprie conclusioni. Per comprendere la diversa funzione di una valutazione riferita al singolo immobile è disponibile anche il fac simile di perizia di stima immobile.
Come determinare il valore dell’azienda conferita
La legge non impone un unico metodo di valutazione valido per ogni conferimento d’azienda. Il criterio deve essere scelto dal revisore in relazione alle caratteristiche dell’impresa, alle informazioni disponibili e alla capacità del metodo utilizzato di fornire una stima motivata e verificabile.
Il metodo patrimoniale rettificato può essere appropriato quando il valore dell’impresa dipende in misura significativa dalle attività e dalle passività che la compongono. In questo caso i valori contabili vengono esaminati e, quando necessario, adeguati tenendo conto del valore effettivo dei cespiti, della recuperabilità dei crediti, dell’obsolescenza delle rimanenze, dei fondi e delle altre passività.
Per aziende nelle quali la capacità di produrre reddito o flussi finanziari ha un peso determinante possono essere considerate metodologie reddituali, finanziarie o miste. Anche i dati di mercato possono assumere rilievo quando esistono confronti sufficientemente omogenei. Non è quindi corretto presentare il metodo patrimoniale come obbligatorio o assegnare automaticamente un valore all’avviamento.
L’avviamento può essere valorizzato soltanto se esistono elementi economici che ne giustificano l’esistenza e se il relativo importo è supportato da un criterio coerente. Risultati storici, prospettive realistiche, capacità di generare reddito, clientela e posizione competitiva possono concorrere alla valutazione, ma il valore non dovrebbe derivare dall’applicazione meccanica di un coefficiente privo di motivazione.
Contratti, debiti e rapporti di lavoro nel conferimento
La perizia deve essere coordinata con il contenuto dell’atto di conferimento. Non è sufficiente inserire o eliminare una passività dal prospetto di stima per stabilire gli effetti del trasferimento nei confronti dei terzi. La successione nei contratti aziendali, nei crediti e nei debiti è regolata dagli articoli 2558 e seguenti del codice civile e può dipendere dalla natura del rapporto e dalle clausole contrattuali applicabili.
Per i debiti relativi all’azienda occorre distinguere il rapporto interno tra conferente e società dagli effetti nei confronti dei creditori. In particolare, l’eventuale assunzione di un debito da parte della Srl non comporta automaticamente la liberazione dell’imprenditore originariamente obbligato. Per le aziende commerciali assume inoltre rilievo la responsabilità prevista dall’articolo 2560 del codice civile per i debiti risultanti dai libri contabili obbligatori.
Anche contratti di locazione, leasing, finanziamenti, concessioni, licenze e autorizzazioni devono essere verificati singolarmente. La perizia non può attestare che un titolo amministrativo o un contratto sia trasferibile se tale effetto dipende dalla legge, dal contratto o dall’assenso di un terzo.
Se l’azienda ha dipendenti, il trasferimento deve inoltre essere coordinato con l’articolo 2112 del codice civile e, quando ne ricorrono i presupposti, con gli ulteriori obblighi previsti per il trasferimento d’azienda. Il costo del personale, il trattamento di fine rapporto e le altre passività riferibili ai rapporti di lavoro possono incidere sulla consistenza economica oggetto di stima.
Conferimento in una Srl con capitale inferiore a 10.000 euro
Un aspetto da controllare prima di impostare l’operazione riguarda il capitale della società. L’articolo 2463 del codice civile consente di costituire una Srl con capitale inferiore a 10.000 euro, fino al minimo di un euro, ma in questo caso i conferimenti effettuati in sede di costituzione devono essere in denaro e versati per intero. Il conferimento dell’azienda come apporto in natura deve quindi essere coordinato con la struttura del capitale prevista nell’atto notarile. Anche per questo motivo un fac simile di perizia non può essere utilizzato separatamente dalla progettazione dell’operazione societaria.
Trattamento fiscale del conferimento d’azienda
Il valore civilistico attestato nella perizia non coincide necessariamente con il valore fiscalmente riconosciuto. Per i conferimenti di aziende effettuati tra soggetti che rientrano nei presupposti dell’articolo 176 del TUIR opera il principio di neutralità fiscale: il conferimento non costituisce realizzo di plusvalenze o minusvalenze, il conferente assume per la partecipazione ricevuta l’ultimo valore fiscalmente riconosciuto dell’azienda e la conferitaria subentra nelle posizioni fiscali relative agli elementi dell’attivo e del passivo conferiti.
Questo non impedisce che in contabilità siano esposti valori diversi. In presenza di differenze tra valori di bilancio e valori fiscali occorre però gestire il relativo prospetto di riconciliazione. Il testo aggiornato dell’articolo 176, in vigore dal 18 giugno 2025, è consultabile nella Documentazione Economica e Finanziaria del Ministero dell’Economia e delle Finanze.
La disciplina vigente consente inoltre alla società conferitaria, nei casi e con le modalità previste dall’articolo 176, comma 2-ter, di optare per il riconoscimento fiscale di maggiori valori attribuiti in bilancio alle immobilizzazioni materiali e immateriali, mediante le imposte sostitutive previste dalla norma. La convenienza dell’opzione dipende dai valori coinvolti e dalle caratteristiche dell’operazione e deve essere valutata sul caso concreto.
La neutralità fiscale non deriva dalla semplice denominazione attribuita dalle parti all’operazione. Occorre che l’oggetto trasferito possieda effettivamente i requisiti di un’azienda o di un ramo d’azienda e che siano soddisfatti i presupposti soggettivi previsti dalla disciplina tributaria.
Errori da evitare nella perizia di conferimento
- Descrivere l’operazione come una trasformazione societaria della ditta individuale senza distinguere il conferimento dell’azienda nella nuova o preesistente Srl.
- Utilizzare valori contabili senza verificare se riflettono ancora il valore delle attività e delle passività alla data della stima.
- Inserire un avviamento senza spiegare il metodo utilizzato e gli elementi economici che ne giustificano l’importo.
- Confondere il valore civilistico risultante dalla perizia con il valore fiscalmente riconosciuto ai sensi dell’articolo 176 del TUIR.
- Presumere che tutti i contratti, le autorizzazioni, i debiti e le garanzie passino automaticamente alla Srl alle condizioni indicate nella sola perizia.
- Predisporre la relazione senza coordinare data della stima, contenuto dell’atto notarile e situazione contabile dell’azienda alla data effettiva del conferimento.
Il fac simile Word serve quindi come base redazionale. La relazione destinata al conferimento deve essere completata dal revisore sulla base dei documenti effettivamente esaminati, delle verifiche svolte e del metodo di valutazione ritenuto appropriato, per poi essere coordinata con il notaio e con il consulente fiscale incaricati dell’operazione.
