Indice
In questa guida spieghiamo come funziona il bonifico postale e proponiamo un fac simile bonifico postale PDF da utilizzare come esempio.
Bonifico Postale
Il bonifico postale è, in termini giuridici, un’operazione di pagamento eseguita da Poste Italiane come prestatore di servizi di pagamento, che trasferisce fondi dal conto del pagatore al conto del beneficiario. Se il trasferimento avviene verso un conto con IBAN nell’area unica dei pagamenti in euro, l’operazione è un SEPA Credit Transfer ed è regolata dalla disciplina europea dei servizi di pagamento e dalla normativa nazionale di recepimento. Questo significa che valgono tempi di esecuzione massimi, regole sull’irrevocabilità dell’ordine, obblighi informativi prima e dopo il pagamento, presidi di autenticazione forte e tutele contro le operazioni non autorizzate. Nel linguaggio comune, però, “bonifico postale” viene a volte usato per indicare strumenti diversi dal vero bonifico, come il postagiro tra conti BancoPosta, il bollettino su conto corrente postale del beneficiario o il vaglia; questi ultimi non sono SEPA credit transfer e hanno regole e rimedi differenti. Chiarire lo strumento che si intende usare evita equivoci su tempi, costi e rimborsabilità.
Quando il trasferimento è un bonifico SEPA da un conto BancoPosta o da una carta con IBAN, l’ordine diventa in linea di principio irrevocabile nel momento in cui viene ricevuto da Poste, salvo i casi in cui il contratto con il cliente preveda la possibilità di revoca prima di uno specifico termine di cut-off giornaliero. L’operatività tipica prevede l’addebito il giorno di ricezione e l’accredito al beneficiario non oltre la fine della giornata operativa successiva; i bonifici disposti su supporto cartaceo possono avere un giorno in più. La causale è campo libero ma giuridicamente rilevante, perché spiega lo scopo del pagamento e può assumere peso probatorio in caso di contestazioni; per alcune agevolazioni fiscali, come i bonus edilizi, la causale deve essere strutturata secondo requisiti normativi con indicazione del riferimento di legge, del codice fiscale del beneficiario della detrazione e dei dati del soggetto che incassa, e l’operazione è assoggettata a ritenuta d’acconto da parte dell’intermediario. Se si usa un bonifico istantaneo, quando disponibile, l’ordine è eseguito in pochi secondi ventiquattro ore su ventiquattro e, proprio perché è immediatamente regolato, non è revocabile di fatto né richiamabile con successo salvo errori tecnici. Il postagiro tra conti BancoPosta è un trasferimento interno che si perfeziona in tempi pressoché immediati ed è assimilato, quanto a effetti contabili e informative, a un bonifico, ma non esce dall’intermediario.
Sul piano delle responsabilità l’asse portante è la direttiva europea sui servizi di pagamento. Se un addebito non è stato autorizzato dal cliente, l’intermediario deve rimborsare immediatamente l’importo riportando il conto nella situazione in cui si sarebbe trovato se l’operazione non fosse avvenuta, fermi gli accertamenti sui casi di frode del cliente o di grave negligenza nella custodia delle credenziali. Il quadro di responsabilità è più severo quando il cliente ha comunicato l’ordine ma ha inserito l’IBAN sbagliato: la legge considera l’identificativo unico prevalente su nome e causale, per cui, se i fondi sono andati al conto corrispondente all’IBAN indicato, il rischio dell’errore resta di regola in capo al pagatore. Esistono procedure di richiamo e cooperazione tra prestatori, grazie alle quali Poste può chiedere all’istituto del beneficiario la restituzione o, se questa fallisce, può fornire al pagatore le informazioni necessarie a un’azione legale di recupero, ma non c’è un diritto automatico al riaccredito. I tempi di segnalazione sono importanti: le operazioni non autorizzate vanno contestate senza indugio e comunque entro il termine lungo di legge, mentre per i bonifici in cui l’errore è nella scelta dell’IBAN la tempestività aumenta le probabilità di successo nella cooperazione interbancaria.
Il rapporto con le pubbliche autorità e con la disciplina antiriciclaggio incide su come il bonifico postale viene gestito e archiviato. Poste, come ogni prestatore vigilato, identifica i clienti e registra le operazioni in modo da poter adempiere a eventuali richieste dell’Autorità giudiziaria e dell’Unità di informazione finanziaria; ciò non limita la riservatezza del cliente, ma significa che i dati del bonifico sono trattati in base al Regolamento europeo sulla protezione dei dati per finalità determinate e legittime, con tempi di conservazione connessi a obblighi di legge pluriennali. La tracciabilità rende il bonifico lo strumento privilegiato per pagamenti che devono essere dimostrati a fini fiscali, contrattuali o probatori, ma lo stesso tratto di tracciabilità comporta che il pagatore resti identificabile in ogni fase.
Nelle relazioni con la controparte è bene ricordare che nell’Unione europea non è lecito rifiutare un bonifico su IBAN estero all’interno dell’area SEPA o pretendere che il pagatore apra un conto in un Paese specifico: l’IBAN discrimination è vietata e, se un beneficiario rifiuta un pagamento verso un IBAN italiano emesso da Poste o pretende coordinate di un altro Paese, si può segnalare la condotta all’Autorità competente. In ambito extra SEPA, invece, il bonifico postale rientra nei bonifici esteri con regole diverse su tempi, costi e ripartizione delle spese, e la scelta tra spese condivise, a carico dell’ordinante o del beneficiario ha effetti sul netto incassato e sul buon fine del pagamento.
Dal punto di vista contrattuale con Poste, il cliente dispone l’ordine nelle forme previste dal suo canale: sportello, Internet banking, app o canale telefonico abilitato, sempre con autenticazione forte. L’ordine deve contenere gli elementi essenziali, tra cui il codice IBAN del beneficiario e l’importo; le condizioni generali disciplinano i cut-off, la possibilità di programmazione futura e la revoca prima della scadenza per gli ordini differiti. Per i bonifici all’estero o in valute diverse dall’euro è necessario anche il codice BIC del beneficiario e valgono i giorni banca del circuito internazionale; per i pagamenti a favore delle pubbliche amministrazioni, quando l’ente è tenuto a usare la piattaforma nazionale, è spesso richiesto l’uso di sistemi dedicati e non del bonifico ordinario. Le spese applicate sono regolate dal foglio informativo e possono variare in base al canale e alla tipologia; conoscere il proprio contratto evita contestazioni sui costi.
Le controversie su un bonifico postale si risolvono prima con reclamo scritto a Poste, che deve rispondere entro i termini previsti, e poi, se necessario, con ricorso all’Arbitro Bancario Finanziario o con azione giudiziaria. L’Arbitro è uno strumento rapido e documentale, adatto ai casi in cui si discute di ritardi di esecuzione, di mancata cooperazione nel recupero fondi, di addebiti non autorizzati non rimborsati o di informazioni carenti. La buona tenuta del proprio fascicolo, con ordine, ricevute, estratti conto, schermate dell’home banking e corrispondenza, aumenta significativamente le probabilità di tutela effettiva.
Una fonte frequente di confusione pratica è la sovrapposizione tra bonifico e altri strumenti postali. Il bollettino su conto corrente postale del beneficiario non è un bonifico: accredita un conto postale tramite un canale diverso e segue regole proprie su tempi e rimborsabilità, con un ruolo operativo della causale e del numero del c/c postale in luogo dell’IBAN. Il vaglia postale è un mandato di pagamento che attribuisce al beneficiario il diritto di riscuotere una somma; è revocabile fino a riscossione ma richiede formalità specifiche e non sostituisce un bonifico; nella contrattualistica privata difficilmente è equipollente a un trasferimento SEPA quanto a tempi e opponibilità.
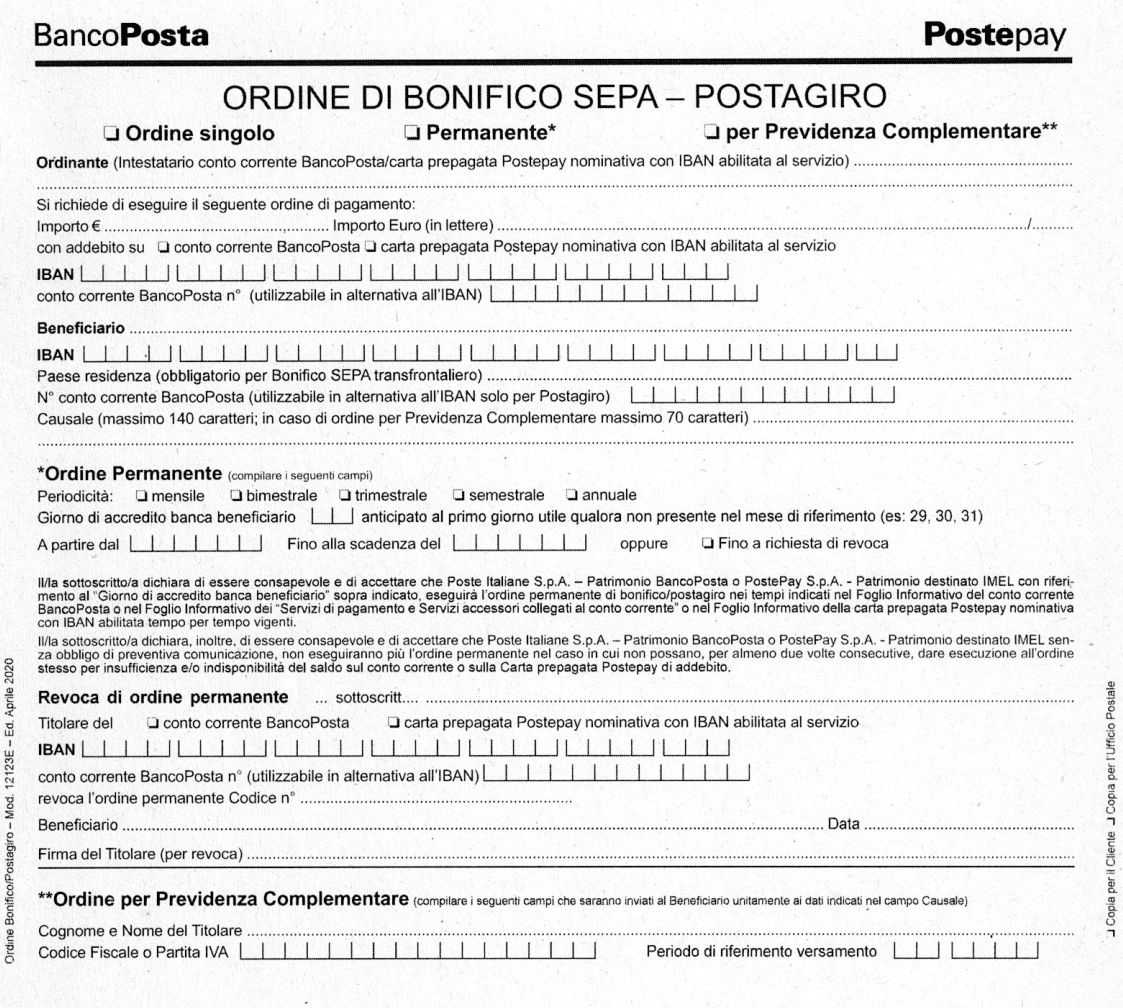
Modulo Bonifico Postale PDF
Il fac simile bonifico postale PDF può essere scaricato e stampato.

