Indice
In questa guida mettiamo a disposizione un fac simile autocertificazione DPR 445 del 2000 Word e PDF e spieghiamo come compilarlo correttamente.
Autocertificazione DPR 445 del 2000
L’autocertificazione di cui al decreto del Presidente della Repubblica 28 dicembre 2000, n. 445 è il cuore del sistema italiano di semplificazione della documentazione amministrativa: consente a cittadini e imprese di sostituire certificati e atti di notorietà con una propria dichiarazione, scritta e sottoscritta, che la pubblica amministrazione e i gestori di pubblici servizi sono tenuti ad accettare al posto dei certificati. Il presupposto giuridico è duplice. Da un lato vi sono le dichiarazioni sostitutive di certificazione, che coprono espressamente stati, qualità personali e fatti tipizzati dalla norma, come la residenza, lo stato civile, la cittadinanza, il godimento dei diritti civili e politici, la nascita e il decesso di congiunti, l’iscrizione in albi o elenchi, il possesso di titoli di studio o qualifiche professionali e molti altri elementi ricorrenti nei rapporti con gli uffici. Dall’altro lato vi è la dichiarazione sostitutiva dell’atto di notorietà, che permette di attestare ogni altro fatto, qualità personale o condizione di cui il dichiarante abbia diretta conoscenza e che non rientri tra quelli già coperti dalla prima tipologia, nonché di dichiarare la conformità all’originale di una copia di documento, di un atto o di un certificato in proprio possesso. Nel primo caso si sostituisce il “certificato”; nel secondo si sostituisce il tradizionale atto notorio, evitando passaggi notarili o autentiche salvo che la legge non le richieda espressamente.
Dopo la riforma del 2011, i certificati rilasciati dalle amministrazioni sono validi solo nei rapporti tra privati, mentre nei rapporti con le amministrazioni stesse e con i gestori di pubblici servizi valgono esclusivamente le autocertificazioni o l’acquisizione d’ufficio delle informazioni. Questo significa che lo sportello pubblico non può esigere un certificato di residenza o di stato di famiglia: deve accettare la dichiarazione sostitutiva o prelevare direttamente il dato dalle banche dati istituzionali; la richiesta del certificato al cittadino è nulla e costituisce violazione dei doveri d’ufficio. I privati non sono obbligati ad accettare le autocertificazioni, ma la legge consente loro di farlo e la prassi di molti settori, come credito, assicurazioni, utilities e servizi professionali, si è orientata in senso favorevole, anche perché l’accettazione riduce tempi e oneri senza comprimere le possibilità di controllo.
Sul piano formale non esistono formule sacramentali, ma la dichiarazione deve contenere i dati del dichiarante, l’indicazione specifica del fatto attestato, la data e la firma. Quando è presentata di persona può essere sottoscritta davanti al funzionario; se è trasmessa per posta o per via telematica senza firma digitale o identità digitale, la sottoscrizione non viene autenticata ma va accompagnata da copia non autenticata di un documento d’identità. Se si utilizza un canale telematico che consente l’identificazione forte del dichiarante, come la firma digitale o la presentazione tramite SPID o Carta d’identità elettronica, non occorrono scansioni del documento. La dichiarazione è in linea di principio gratuita; non si applica l’imposta di bollo quando è rivolta a un’amministrazione o a un gestore di pubblici servizi, mentre la disciplina del bollo può tornare in rilievo se la si utilizza nei rapporti tra privati in assenza di un’esenzione specifica.
L’efficacia dell’autocertificazione è quella del titolo sostituito. Se si attesta un fatto che per sua natura non muta, come un titolo di studio o una qualifica, la dichiarazione conserva nel tempo la sua idoneità probatoria; se si attesta uno stato suscettibile di variazioni, come la residenza o la composizione del nucleo familiare, la dichiarazione fotografa la situazione al momento della sottoscrizione e può essere utilizzata nei limiti temporali in cui il dato rimane attuale, con il dovere del dichiarante di comunicare eventuali mutamenti che incidano sull’interesse pubblico o sul beneficio richiesto. L’amministrazione, dal canto suo, ha l’obbligo di controllare la veridicità delle dichiarazioni, anche a campione, e di effettuare verifiche in ogni caso in cui sorgano fondati dubbi, potendo accedere direttamente alle banche dati di altre amministrazioni. In caso di falsità o di uso di atti falsi, la normativa prevede conseguenze pesanti: la decadenza dai benefici eventualmente ottenuti, la segnalazione all’autorità giudiziaria e l’applicazione delle sanzioni penali per le ipotesi di falsità in atti e dichiarazioni mendaci, oltre alle residue responsabilità civili per i danni arrecati alla pubblica amministrazione o a terzi.
Non tutto, però, è autocertificabile. Il testo unico esclude espressamente una serie di certificazioni per le quali continua a essere necessario il documento rilasciato dall’autorità competente, tra cui rientrano in via generale gli attestati sanitari e veterinari, le certificazioni di conformità CE e quelle relative a marchi e brevetti, e fa salve le ipotesi in cui norme speciali richiedano forme particolari, come in ambito giudiziario o in materia di pubblica sicurezza. In alcuni casi l’autocertificazione non può sostituire il titolo abilitativo in sé, ma può accompagnare l’istanza dichiarando il possesso dei requisiti, con l’obbligo dell’ufficio di verificare e acquisire l’atto presupposto: è il caso tipico delle autorizzazioni amministrative o delle iscrizioni in albi, che non vengono “create” dalla dichiarazione ma possono essere descritte sinteticamente dal dichiarante, mentre l’ente le controlla presso l’amministrazione che le ha rilasciate. Nei rapporti con amministrazioni e gestori di pubblici servizi la dichiarazione è sempre alternativa ai certificati; nei rapporti con privati la sua accettazione è rimessa alla volontà del destinatario e alle regole del singolo settore.
La digitalizzazione ha rafforzato la portata dell’istituto. Il codice dell’amministrazione digitale consente di presentare istanze e dichiarazioni per via telematica con strumenti che garantiscano l’identificazione del dichiarante; le piattaforme online degli enti integrano moduli di dichiarazione sostitutiva e dialogano con l’Anagrafe nazionale, con le banche dati tributarie e con gli archivi settoriali per le verifiche d’ufficio. Questo non elimina la responsabilità del dichiarante, che resta personale e non delegabile, ma riduce gli adempimenti materiali e favorisce un’amministrazione “senza carta”. Anche l’uso della dichiarazione per attestare la conformità di copie, sempre frequente nelle pratiche digitali, consente di evitare autentiche previa assunzione di responsabilità sulla corrispondenza all’originale.
La pratica quotidiana suggerisce alcune cautele di merito. Il testo deve essere preciso e riferito a un destinatario e a un procedimento identificabile, così da evitare riusi impropri e garantire la tracciabilità; il dichiarante deve firmare e allegare quanto richiesto, avendo cura di indicare i riferimenti normativi e la formula di consapevolezza delle sanzioni, che è parte integrante della validità dell’atto; l’amministrazione che riceve la dichiarazione deve conservarla, inserirla nel fascicolo e attivare, se del caso, i controlli, evitando di richiedere beni già attestati o acquisibili presso altre amministrazioni. Quando si opera con un soggetto privato che accetta la dichiarazione, è opportuno concordare preventivamente il contenuto e verificare se sia richiesta l’autenticazione della firma o il pagamento dell’imposta di bollo; nei rapporti transfrontalieri la dichiarazione sostitutiva non è di regola spendibile presso autorità estere, che continuano a richiedere documenti pubblici legalizzati o corredati da modelli plurilingue previsti dal diritto dell’Unione.
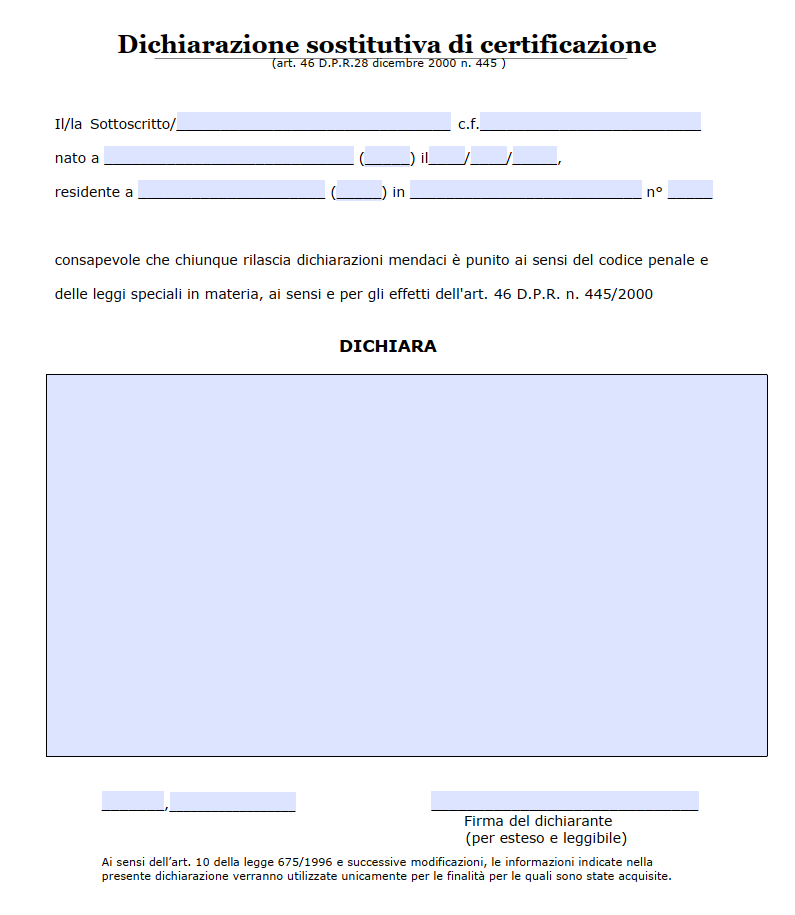
Fac Simile Autocertificazione DPR 445 del 2000 Word
Di seguito è disponibile un esempio autocertificazione DPR 445 del 2000 Word da scaricare e modificare in base alle proprie esigenze.

Modello Autocertificazione DPR 445 del 2000 PDF
Il modulo autocertificazione DPR 445 del 2000 editabile può essere compilato inserendo i dati richiesti al suo interno.

